Aktualne stawki lokat terminowych z zyskiem po podatku. Dane weryfikowane codziennie rano wprost z tabel oprocentowania.
Dane z dziś, 06:36 · 15 listopada 2026
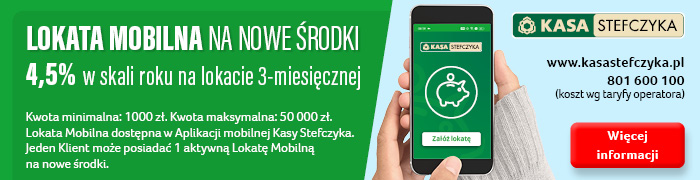
Ranking lokat na nowe środki obejmuje dziś 71 ofert z 12 banków. Najlepsza lokata na nowe środki ma dziś 4,50% na 3 miesiące.
z10 000zł zostaje po podatku
ok. 108zł, czyli 27zł miesięcznie
1 000 - 50 000 zł
na nowe środki
Podwyższona stawka dotyczy tylko nowych środków. Co bank uznaje za nowe środki (np. nadwyżkę ponad saldo z wybranego dnia), określa regulamin oferty.
Oprocentowanie: stałe
Kapitalizacja: na koniec okresu
Zerwanie lokaty przed czasem: utrata odsetek
Wymaga konta w banku: tak
Kwota: 1 000 - 50 000 zł
Dla kogo: nowe środki
Dodatkowe informacje:
Oprocentowanie promocyjne dotyczy nowych środków w stosunku do salda z 27 października 2026 r.
Lokata jest przeznaczona dla klientów z kontem osobistym innym niż Moje Konto Premium, Konto Premium, Bankowość Prywatna lub Bankowość Prywatna Diamond.
Można otworzyć tylko jedną taką lokatę.
Lokata jest dostępna w oddziale, bankowości GOonline, aplikacji GOmobile i Centrum Ekspertów Online.
Oprocentowanie bez zmian, odkąd śledzimy tę ofertę (10 września 2026).
Kwota: 1 000 - 1 000 000 zł (limit łączny dla kilku lokat)
Gdzie założysz: tylko w placówce - Poznań
Dla kogo: nowe środki
Dodatkowe informacje:
Oprocentowanie promocyjne dotyczy wyłącznie nowych środków stanowiących nadwyżkę ponad saldo z dnia 10 września 2026 roku na rachunkach w banku prowadzonych w PLN.
Łączna suma środków na wszystkich Twoich lokatach nie może przekroczyć 1 000 000 zł.
Lokatę można otworzyć wyłącznie w I Oddziale banku w Poznaniu.
W przypadku zlikwidowania lokaty przed terminem oprocentowanie wynosi 0,00%.
z10 000zł zostaje po podatku
ok. 14zł, czyli 14zł miesięcznie
1 000 - 400 000 zł
na nowe środki
Podwyższona stawka dotyczy tylko nowych środków. Co bank uznaje za nowe środki (np. nadwyżkę ponad saldo z wybranego dnia), określa regulamin oferty.
tylko w aplikacji
Ofertę założysz tylko w aplikacji mobilnej banku.
bez konta osobistego
Ofertę założysz bez konta osobistego. Przy pozostałych ofertach zwykle trzeba mieć albo założyć konto osobiste lub oszczędnościowe w tym samym banku.
71
Lokata na Nowe Środki
12 mies.
2,00%
z10 000zł zostaje po podatku
ok. 162zł, czyli 14zł miesięcznie
1 000 - 1 250 000 zł i
W tej ofercie możesz założyć do 5 lokat, każdą maksymalnie na 250 000 zł. Łącznie ulokujesz do 1 250 000 zł.
na nowe środki
Podwyższona stawka dotyczy tylko nowych środków. Co bank uznaje za nowe środki (np. nadwyżkę ponad saldo z wybranego dnia), określa regulamin oferty.
Zysk liczymy po podatku Belki 19% dla podanej kwoty i okresu. Pomijamy oferty z oprocentowaniem 0,01% i niższym oraz wycofane ze sprzedaży. Przed założeniem lokaty sprawdź aktualne warunki w banku.
Ostatnia aktualizacja: dziś 06:36 · 15 listopada 2026
Dzisiejsze statystyki ofert
Tylko dla nowych klientów
0 z 71 (0%)
Zwykle wyklucza też rachunek zamknięty w ostatnich miesiącach.
Bez konta osobistego
20 z 71 (28%)
Te oferty założysz bez konta osobistego. Pozostałe wymagają konta osobistego albo oszczędnościowego w tym banku.
Z limitem kwoty
36 z 71 (51%)
Połowa limitów jest wyższa niż 400 000 PLN.
Tylko online
19 z 71 (27%)
Bank wymienia bankowość internetową albo aplikację jako sposób założenia.
Tylko w placówce
17 z 71 (24%)
Bank wymienia placówkę jako sposób założenia, czasem tylko w wybranych miastach.
Kończy się w ciągu 30 dni
15 z 71 (21%)
Ostatni dzień na założenie tej oferty wypada w ciągu miesiąca.
Lokaty na nowe środki opierają się na prostym mechanizmie. Bank ustala, ile środków miałeś łącznie na rachunkach i lokatach w dniu wskazanym w regulaminie, a potem sprawdza, o ile ta suma wzrosła po wpłacie. Wyższe oprocentowanie obejmuje tylko nadwyżkę ponad wcześniejszy poziom środków, dlatego nie zawsze dotyczy całej wpłaconej kwoty.
Czym są nowe środki według banku?
Nowe środki to co do zasady nadwyżka ponad ustalone saldo w dniu bazowym. Bank ustala wysokość Twojego salda w dniu odniesienia, a następnie porównuje ją z kwotą środków zgromadzonych w okresie promocji lub w momencie zakładania lokaty.
W regulaminach spotkasz różne nazwy, tj. dzień badania sald, dzień bazowy, saldo progowe lub saldo zdeponowanych środków. Mechanizm jest podobny.
Najważniejsze jest nie to, skąd technicznie przyszedł przelew, lecz o ile wzrosło Twoje łączne zaangażowanie w danym banku.Bank może sumować rachunki osobiste, rachunki oszczędnościowe, lokaty i inne wskazane w regulaminie produkty w tej samej walucie.
W części promocji dodatkowo porównuje saldo na konkretnym koncie oszczędnościowym z saldem całkowitym. Szczegóły mają znaczenie, bo katalog rachunków uwzględnianych w kalkulacji nie jest identyczny w każdej ofercie.
Dzień odniesienia może przypadać przed rozpoczęciem okresu, w którym wolno przystąpić do promocji. To oznacza, że pieniądze, które wpłaciłeś wcześniej, mogą wejść do salda bazowego i nie będą traktowane jako nowe. Sam fakt, że przelew zrobiłeś niedawno, nie przesądza więc o kwalifikacji.
W regulaminie sprawdź więc trzy rzeczy:
dzień badania sald,
rachunki i lokaty uwzględniane w wyliczeniu,
sposób obliczania nadwyżki.
To na tej podstawie bank ustala, jaka część pieniędzy spełnia warunek nowych środków.
Przykład
W dniu badania sald masz w banku 70 000 zł. Później saldo spada do 60 000 zł, a następnie przelewasz z innego banku 30 000 zł. Po wpłacie masz więc łącznie 90 000 zł.
Saldo z dnia odniesienia: 70 000 zł.
Saldo po wcześniejszym spadku: 60 000 zł.
Nowa wpłata: 30 000 zł.
Saldo po wpłacie: 90 000 zł.
Nowe środki: 20 000 zł.
Kwota oprocentowana standardowo: 10 000 zł.
Bank porównuje saldo po wpłacie z poziomem z dnia odniesienia. Różnica wynosi 20 000 zł i właśnie ta część spełnia warunek nowych środków. Pozostałe 10 000 zł jedynie uzupełnia wcześniejszy spadek salda, dlatego podlega oprocentowaniu standardowemu.
Co nie jest nowymi środkami?
Bank nie traktuje jako nowych pieniędzy, które już wcześniej znajdowały się na Twoich rachunkach lub lokatach i jedynie zmieniły miejsce. Dotyczy to przede wszystkim:
przelewu między własnymi rachunkami w tym samym banku,
wypłaty pieniędzy i ponownej wpłaty tej samej kwoty,
środków z kończącej się lokaty w tym samym banku,
pieniędzy wpłaconych przed dniem odniesienia, jeśli weszły do salda bazowego,
odsetek dopisanych przez bank, jeśli regulamin nie zalicza ich do kwoty objętej promocją.
Promocja na nowe środki dotyczy pieniędzy, których wcześniej w banku nie było, a nie środków przesuwanych między jego produktami.
Dlatego pieniądze z kończącej się lokaty nie stają się automatycznie nowymi środkami po przeniesieniu ich na konto oszczędnościowe. Jeśli bank uwzględnił tę lokatę przy obliczaniu salda z dnia odniesienia, jej wartość stanowi już część wcześniejszego poziomu środków.
Podobnie działa wypłata i ponowna wpłata tej samej kwoty. Sam ruch pieniędzy nie zwiększa salda ponad poziom przyjęty do porównania, więc taka operacja nie spełnia warunku promocji.
Nowe środki a nowy klient
Co to są nowe środki w banku i czym różnią się od oferty dla nowego klienta?
Nowe środki i nowy klient to dwa odrębne warunki. Pierwszy dotyczy pieniędzy i ich poziomu względem salda bazowego. Drugi dotyczy osoby, która rozpoczyna relację z bankiem i spełnia warunki, jakie bank określił dla tej grupy klientów.
Przykładowo lokata dla nowych klientów może więc wymagać spełnienia innych kryteriów niż oferta promocyjna dotycząca nowych środków.
Możesz od lat być klientem banku i jednocześnie wpłacić nowe środki. Z drugiej strony sam status nowego klienta nie oznacza jeszcze, że pieniądze spełniają warunki oferty dotyczącej nowych środków. Jedna osoba może więc spełnić tylko jeden z tych warunków albo oba.
Przykład
Od kilku lat masz rachunek osobisty w banku.
W dniu badania Twoje saldo bazowe wynosi 5 000 zł.
Kilka dni później przelewasz z innego banku 40 000 zł i nie zmniejszasz wcześniejszych sald.
Jeśli oferta opiera się wyłącznie na wzroście salda, te 40 000 zł może stanowić nowe środki, mimo że od dawna jesteś klientem banku.
Dokładna definicja nowych środków i nowego klienta zawsze wynika z regulaminu konkretnej oferty. Banki różnią się sposobem wyliczania salda bazowego i okresem, w jakim sprawdzają historię klienta.
Okres przystąpienia i okres promocji
W promocjach na nowe środki warto rozróżnić dwa terminy: okres przystąpienia do edycji oraz okres obowiązywania promocyjnego oprocentowania. Nie zawsze zaczynają się i kończą w tym samym czasie.
Okres przystąpienia określa, do kiedy możesz wpłacić nowe środki i skorzystać z danej edycji promocji. Okres promocji określa natomiast, jak długo bank nalicza podwyższone oprocentowanie. Zaczyna się on w dniu pierwszej wpłaty nowych środków, która spełnia warunki promocji. Dlatego okres przystąpienia i okres promocji mogą kończyć się w różnych terminach.
Jeśli w ramach tej samej edycji wpłacisz później kolejne nowe środki, okres promocji nie zaczyna się od nowa. Jego koniec nadal jest liczony od pierwszej kwalifikowanej wpłaty.
Na koncie oszczędnościowym bank może na bieżąco przeliczać, jaka część salda jest traktowana jako nowe środki, ale nie zmienia to terminu zakończenia okresu promocji.
Przy kolejnej edycji bank może wyznaczyć nowy dzień badania sald. Jeśli uwzględni wtedy środki z poprzedniej promocji w saldzie bazowym, nie potraktuje ich już jako nowych. Dlatego przed kolejną wpłatą warto sprawdzić, jak nowa edycja definiuje saldo odniesienia.
Przed wpłatą sprawdź w regulaminie trzy informacje:
do kiedy możesz przystąpić do promocji,
jak długo bank nalicza promocyjne oprocentowanie,
jaki dzień przyjmuje do badania sald.
Sufit kwoty i co ze starymi pieniędzmi
Promocje na nowe środki zwykle obejmują tylko określoną kwotę. Bank stosuje podwyższone oprocentowanie do części salda, która spełnia warunek nowych środków i mieści się w limicie promocji. Nadwyżkę ponad ten limit oprocentowuje według stawki standardowej albo zgodnie z zasadami, które zapisał w tabeli oprocentowania.
Podobnie bank traktuje pieniądze, które miałeś na rachunkach lub lokatach przed dniem odniesienia. Nawet jeśli później trzymasz je na tym samym koncie co nowe środki, nie obejmuje ich promocyjną stawką.
Na jednym koncie możesz więc mieć jednocześnie środki oprocentowane promocyjnie i pieniądze, dla których bank stosuje stawkę standardową.
Nie oceniaj oferty wyłącznie po oprocentowaniu podanym w nagłówku. Najpierw ustal, jaka część salda spełnia definicję nowych środków, następnie sprawdź limit promocji i stawkę dla pozostałej kwoty. Na tej podstawie policz łączną stawkę dla całego salda.
Przykład
Masz na koncie 120 000 zł. Z tej kwoty 80 000 zł spełnia warunek nowych środków i mieści się w limicie promocji. Pozostałe 40 000 zł bank oprocentowuje według stawki standardowej.
Przy umownej stawce promocyjnej 5,00% rocznie i standardowej 1,00% rocznie:
80 000 zł pracuje na 5,00%,
40 000 zł pracuje na 1,00%,
łączna stawka dla całych 120 000 zł wynosi około 3,67% rocznie przed podatkiem.
Taki wynik lepiej pokazuje oprocentowanie całego salda niż sama stawka promocyjna z nagłówka oferty.
Lokaty na nowe środki czy konto oszczędnościowe na nowe środki?
Zarówno w przypadku lokaty, jak i konta oszczędnościowego bank w podobny sposób ustala, które środki spełniają warunki promocji.
W obu przypadkach bank porównuje saldo z dniem odniesienia i sprawdza, jaka część środków stanowi nadwyżkę ponad wcześniejszy poziom. Różnice dotyczą przede wszystkim oprocentowania i dostępu do pieniędzy.
Lokata zwykle ma stałe oprocentowanie przez cały umówiony okres. Wpłacasz określoną kwotę na początku i pozostawiasz ją do końca terminu, jeśli chcesz zachować warunki zapisane w umowie. Konto oszczędnościowe z reguły pracuje na oprocentowaniu zmiennym i daje większą swobodę. Możesz dopłacać kolejne środki, a bank rozlicza je zgodnie z zasadami danej promocji i obowiązującym limitem.
Lokata zapewnia zatem stałą stawkę na określony termin, a konto oszczędnościowe daje większą swobodę wpłat i dostępu do pieniędzy.
Przed wyborem sprawdź zasady dopłat, wypłat i naliczania odsetek. Jeśli zależy Ci na większej elastyczności, porównaj również ranking kont oszczędnościowych.
Jak z tego korzystać rozsądnie?
Ocena promocji nie kończy się na ustaleniu, czy przelew spełnia definicję nowych środków. Przed przeniesieniem oszczędności sprawdź:
czy środki stare w jednym banku będą traktowane jako nowe po przelewie do innego,
jaka część pieniędzy mieści się w limicie ochrony systemu gwarantowania depozytów,
czy promocja wymaga rachunku osobistego i ile kosztuje jego utrzymanie po zakończeniu promocji,
czy potrzebne są zgody marketingowe,
czy regulamin wymaga aktywności, na przykład płatności kartą albo innych operacji,
jakie oprocentowanie bank zastosuje po zakończeniu okresu promocyjnego.
Rotacja pieniędzy między bankami ma sens tylko wtedy, gdy porównujesz cały zestaw warunków, kosztów i limitów, a nie samą stawkę promocyjną.
Pieniądze, które w jednej instytucji nie spełniają już warunku nowych środków, po przelewie do innej mogą zostać zakwalifikowane do promocji, o ile nie wchodzą do salda bazowego i regulamin nie przewiduje dodatkowych ograniczeń.
Przy większej kwocie warto uwzględnić także ochronę depozytów. BFG gwarantuje pieniądze jednej osoby w danym banku co do zasady do równowartości 100 000 euro, licząc łącznie wszystkie należności objęte systemem.
Osobno przeanalizuj warunki dodatkowe. Promocja może wymagać określonej aktywności na rachunku, na przykład wykonania kilku transakcji. Po jej zakończeniu instytucja może też zastosować oprocentowanie standardowe. Te zasady funkcjonują niezależnie od sposobu kwalifikowania nowych środków.
Ile zostaje po podatku?
Bank podaje oprocentowanie lokaty lub konta w skali roku, nawet jeśli promocja trwa tylko kilka miesięcy. Od wypracowanych odsetek potrąca 19% podatku od dochodów kapitałowych i rozlicza go za Ciebie. Dlatego odsetek z prywatnej lokaty co do zasady nie wpisujesz samodzielnie do rocznego zeznania PIT.
Kwotę netto obliczasz na podstawie odsetek wypracowanych w rzeczywistym okresie oszczędzania, a nie od całorocznej stawki zastosowanej do całego kapitału.
Przykład
Wpłacasz 50 000 zł na 90 dni przy umownym oprocentowaniu 4,50% rocznie.
Przy uproszczonym założeniu 365 dni w roku odsetki brutto (przed podatkiem) wyniosą około 554,79 zł.
Podatek 19% to około 105,41 zł, więc zostaje około 449,38 zł netto.
Rzeczywiste rozliczenie banku może różnić się o grosze ze względu na zasady naliczania i zaokrągleń przyjęte dla konkretnego produktu.
Najczęstsze pytania dotyczące lokaty na nowe środki
Czy pieniądze z innego banku są nowymi środkami?
Z reguły tak, jeśli po przelewie Twoje łączne saldo w banku przekracza poziom z dnia badania sald. Sam zewnętrzny przelew nie wystarcza, gdy wcześniej obniżyłeś saldo poniżej bazy albo regulamin przewiduje dodatkowe zasady kalkulacji.
Czy wypłata i ponowna wpłata tych samych pieniędzy działa?
Nie, zwykle nie tworzy nowych środków. Bank porównuje saldo lub łączne zaangażowanie z wartością bazową, więc czasowe wyprowadzenie pieniędzy i ich powrót nie daje trwałej nadwyżki ponad punkt odniesienia.
Co dzieje się po zakończeniu promocji?
Po zakończeniu promocji bank stosuje zasady przewidziane dla okresu po promocji, najczęściej oprocentowanie standardowe danego rachunku albo warunki odnowienia lokaty. Warto sprawdzić tabelę oprocentowania i ustawienia odnowienia jeszcze przed końcem okresu.
Czy mogę skorzystać z promocji drugi raz?
Tak, może to być możliwe w kolejnej edycji, ale decyduje jej regulamin i nowy dzień badania sald. Środki objęte poprzednią edycją mogą znaleźć się w kolejnej bazie, więc samo pozostawienie ich w banku nie gwarantuje ponownego naliczenia stawki promocyjnej.
Czy nowe środki dotyczą też konta oszczędnościowego?
Tak, konto oszczędnościowe na nowe środki korzysta z tego samego ogólnego mechanizmu, czyli porównania salda z poziomem bazowym. Różnica polega na tym, że bank może przeliczać kwotę nowych środków codziennie i uwzględniać kolejne wpłaty oraz wypłaty.
Gdzie w regulaminie znaleźć dzień badania sald?
Szukaj definicji takich jak dzień badania sald, dzień bazowy, saldo progowe albo saldo początkowe. Informacja może znajdować się w słowniku, sekcji opisującej obliczanie nowych środków lub w tabeli oprocentowania powiązanej z regulaminem.
Czy pieniądze z kończącej się lokaty w tym samym banku są nowe?
Nie, co do zasady nie są nowe tylko dlatego, że lokata się kończy. Jeżeli bank uwzględnił tę lokatę w saldzie bazowym albo w bieżącym łącznym zaangażowaniu, przesunięcie środków na inny rachunek w tym samym banku nie tworzy nowej nadwyżki. Sprawdź jednak dokładną listę produktów uwzględnianych w danej promocji.
Ta strona korzysta z plików cookies: statystycznych (od razu, możesz je wyłączyć) i reklamowych (po Twojej zgodzie).Polityka prywatności
Zgłoś uwagę
Widzisz błędną stawkę, nieaktualną ofertę albo brakuje u nas jakiejś lokaty lub konta? Napisz, sprawdzimy.