Najlepsze lokaty na 3 miesiące. Ranking i oprocentowanie
Lokaty kwartalne: aktualne oprocentowanie, zysk po podatku Belki i warunki, których banki nie pokazują w reklamie.
Dane z dziś, 06:38 · 15 listopada 2026
Ranking lokat na 3 miesiące obejmuje dziś 90 ofert z 24 banków. Najlepsza lokata na 3 miesiące ma dziś 6,20%.
z10 000zł zostaje po podatku
ok. 126zł, czyli 42zł miesięcznie
100 - 100 000 zł
dla nowych klientów
Oferta tylko dla nowych klientów banku - szczegóły (np. od kiedy nie można być klientem) określa regulamin promocji.
tylko w aplikacji
Ofertę założysz tylko w aplikacji mobilnej banku.
wymagany formularz podatkowy
Bank ma siedzibę za granicą i bez formularza podatkowego potrąca od odsetek podatek według prawa swojego kraju. Formularz zwalnia z tego podatku albo go obniża - bank podaje jego nazwę i sposób złożenia. Odsetki z zagranicznego banku rozliczasz w Polsce SAM - bank nie jest polskim płatnikiem, więc wykazujesz je w rocznym zeznaniu i płacisz 19% podatku.
wymagane zgody marketingowe
Bank wymaga wyrażenia zgód marketingowych, np. na kontakt handlowy przez telefon lub e-mail.
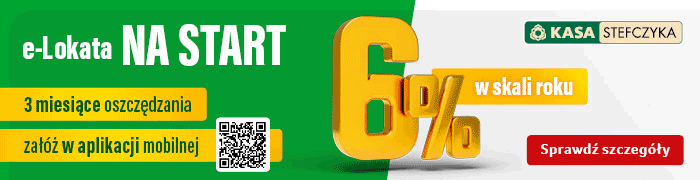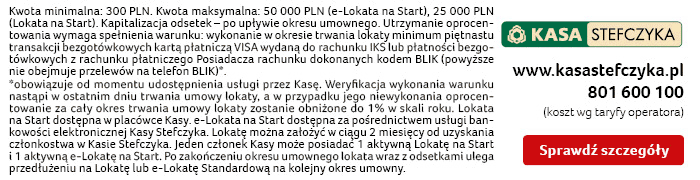
Utrzymanie oprocentowania wymaga spełnienia warunku: wykonanie w okresie trwania lokaty minimum piętnastu: transakcji bezgotówkowych kartą płatniczą VISA wydaną do rachunku IKS lub płatności bezgotówkowych z rachunku płatniczego Posiadacza rachunku dokonanych kodem BLIK (powyższe nie obejmuje przelewów na telefon BLIK*).*obowiązuje od momentu udostępnienia usługi przez Kasę.
Dodatkowe informacje:
Weryfikacja wykonania warunku nastąpi w ostatnim dniu trwania umowy lokaty a w przypadku jego niewykonania oprocentowanie za cały okres trwania umowy lokaty zostanie obniżone do 1% w skali roku.
e-Lokata na Start dostępna za pośrednictwem usługi bankowości elektronicznej Kasy Stefczyka.
Lokatę można założyć w ciągu 2 miesięcy od uzyskania członkostwa w Kasie Stefczyka.
Jeden członek Kasy może posiadać 1 aktywną Lokatę na Start i 1 aktywną e-Lokatę na Start.
Po zakończeniu okresu umownego lokata wraz z odsetkami ulega przedłużeniu na Lokatę lub e-Lokatę Standardową na kolejny okres umowny.
Utrzymanie oprocentowania wymaga spełnienia warunku: wykonanie w okresie trwania lokaty minimum piętnastu: transakcji bezgotówkowych kartą płatniczą VISA wydaną do rachunku IKS lub płatności bezgotówkowych z rachunku płatniczego Posiadacza rachunku dokonanych kodem BLIK (powyższe nie obejmuje przelewów na telefon BLIK*).*obowiązuje od momentu udostępnienia usługi przez Kasę.
Dodatkowe informacje:
Weryfikacja wykonania warunku nastąpi w ostatnim dniu trwania umowy lokaty a w przypadku jego niewykonania oprocentowanie za cały okres trwania umowy lokaty zostanie obniżone do 1% w skali roku.
Lokata na Start dostępna w placówce Kasy.
Lokatę można założyć w ciągu 2 miesięcy od uzyskania członkostwa w Kasie Stefczyka.
Jeden członek Kasy może posiadać 1 aktywną Lokatę na Start i 1 aktywną e-Lokatę na Start.
Po zakończeniu okresu umownego lokata wraz z odsetkami ulega przedłużeniu na Lokatę lub e-Lokatę Standardową na kolejny okres umowny.
Oprocentowanie bez zmian, odkąd śledzimy tę ofertę (10 września 2026).
Oprocentowanie promocyjne dotyczy nowych klientów, którzy od 31.12.2024 r. do 04.11.2026 r. nie posiadali w banku konta osobistego ani konta oszczędnościowego.
Warunkiem jest posiadanie na rachunkach środków pieniężnych na poziomie co najmniej 420 tys. zł.
Należy otworzyć konto osobiste VeloKonto Gold w obecności pracownika Centrum Private Banking jako pierwszy współposiadacz.
Można otworzyć maksymalnie 1 lokatę na dany okres umowny i łącznie do 2 lokat w edycji promocji.
Oprocentowanie promocyjne dotyczy nowych klientów, którzy od 31.12.2024 r. do 04.11.2026 r. nie posiadali w banku konta osobistego ani konta oszczędnościowego.
Warunkiem jest posiadanie na rachunkach środków pieniężnych na poziomie co najmniej 4,2 mln zł.
Należy otworzyć konto osobiste VeloKonto Private Wealth w obecności pracownika Centrum Private Banking jako pierwszy współposiadacz.
Można otworzyć maksymalnie 1 lokatę na dany okres umowny i łącznie do 2 lokat w edycji promocji.
Gwarancje: Depozyty za pośrednictwem platformy Raisin gwarantowane są przez krajowe systemy gwarantowania depozytów banku partnerskiego (Francja, Szwecja, Włochy) do 100 000 EUR na deponenta. Banki NIE są objęte polskim BFG.
Gwarancje: Lokaty założone w Inbank gwarantowane są przez estoński fundusz gwarancyjny Tagatisfond, Roosikrantsi 2, 10119 Tallinn, Estonia, www.tf.ee. Fundusz ten jest odpowiednikiem polskiego Bankowego Funduszu Gwarancyjnego.
Dodatkowe informacje:
Status Nowego Klienta ma klient indywidualny, dla którego Lokata na Start jest pierwszą lokatą w Inbank (tj. klient nie posiada i nie posiadał wcześniej lokat w Inbank).
Oprocentowanie drugiej i kolejnej lokaty oraz lokaty założonej przez klienta niebędącego nowym klientem zostaje obniżone do stawki standardowej.
Lokata odnawia się automatycznie na lokatę standardową na taki sam okres.
Oprocentowanie bez zmian, odkąd śledzimy tę ofertę (10 września 2026).
Gwarancje: Depozyty za pośrednictwem platformy Raisin gwarantowane są przez krajowe systemy gwarantowania depozytów banku partnerskiego (Francja, Szwecja, Włochy) do 100 000 EUR na deponenta. Banki NIE są objęte polskim BFG.
Kwota jednej lokaty: 1 000 - 100 000 zł (łącznie do 1 000 000 zł)
Gdzie założysz: tylko przez internet
Gwarancje: Lokaty założone w Inbank gwarantowane są przez estoński fundusz gwarancyjny Tagatisfond, Roosikrantsi 2, 10119 Tallinn, Estonia, www.tf.ee. Fundusz ten jest odpowiednikiem polskiego Bankowego Funduszu Gwarancyjnego.
Dodatkowe informacje:
Wymagane zasilenie lokaty przelewem w terminie do 5 dni od daty zawarcia umowy.
Możliwość automatycznego odnowienia lokaty na taki sam okres wg stawek obowiązujących w dniu odnowienia.
Oprocentowanie bez zmian, odkąd śledzimy tę ofertę (10 września 2026).
Gwarancje: Depozyty za pośrednictwem platformy Raisin gwarantowane są przez krajowe systemy gwarantowania depozytów banku partnerskiego (Francja, Szwecja, Włochy) do 100 000 EUR na deponenta. Banki NIE są objęte polskim BFG.
z10 000zł zostaje po podatku
ok. 71zł, czyli 24zł miesięcznie
100 - 1 000 000 zł i
To limit łączny: tyle możesz mieć na wszystkich takich lokatach razem, także na jednej.
tylko w aplikacji
Ofertę założysz tylko w aplikacji mobilnej banku.
wymagany formularz podatkowy
Bank ma siedzibę za granicą i bez formularza podatkowego potrąca od odsetek podatek według prawa swojego kraju. Formularz zwalnia z tego podatku albo go obniża - bank podaje jego nazwę i sposób złożenia. Odsetki z zagranicznego banku rozliczasz w Polsce SAM - bank nie jest polskim płatnikiem, więc wykazujesz je w rocznym zeznaniu i płacisz 19% podatku.
z10 000zł zostaje po podatku
ok. 51zł, czyli 17zł miesięcznie
1 000 - 100 000 zł
62
Lokata terminowa
dla klientów Bankowości Osobistej
3 mies.
2,50%
z10 000zł zostaje po podatku
ok. 51zł, czyli 17zł miesięcznie
od 50 000 zł
tylko online
Ofertę założysz tylko przez internet, nie w placówce ani przez telefon.
wymagane konto premium
Tę stawkę bank daje tylko posiadaczom swojego konta wyższego segmentu (np. premium albo private banking).
63
Lokata 365
92-181 dni
2,50%
z10 000zł zostaje po podatku
od 51zł
(92 dni)
do 100zł
(181 dni), czyli 17zł miesięcznie
od 1 000 zł
tylko w placówce
Ofertę założysz tylko w placówce banku.
64
Lokata Standardowa
Private Banking
3 mies.
2,40%
z10 000zł zostaje po podatku
ok. 49zł, czyli 16zł miesięcznie
od 1 000 zł
tylko online
Ofertę założysz tylko przez internet, nie w placówce ani przez telefon.
wymagane konto premium
Tę stawkę bank daje tylko posiadaczom swojego konta wyższego segmentu (np. premium albo private banking).
65
Lokata terminowa
dla klientów Bankowości Osobistej
3 mies.
2,30%
z10 000zł zostaje po podatku
ok. 47zł, czyli 16zł miesięcznie
od 50 000 zł
wymagane konto premium
Tę stawkę bank daje tylko posiadaczom swojego konta wyższego segmentu (np. premium albo private banking).
66
Lokata standardowa
3 mies.
2,25%
z10 000zł zostaje po podatku
ok. 46zł, czyli 15zł miesięcznie
od 500 zł
tylko online
Ofertę założysz tylko przez internet, nie w placówce ani przez telefon.
67
Lokata w PLN
3 mies.
2,25%
z10 000zł zostaje po podatku
ok. 46zł, czyli 15zł miesięcznie
od 1 000 zł
tylko w placówce
Ofertę założysz tylko w placówce banku.
68
Lokata Standardowa
Oferta Premium
3 mies.
2,20%
z10 000zł zostaje po podatku
ok. 45zł, czyli 15zł miesięcznie
od 1 000 zł
tylko online
Ofertę założysz tylko przez internet, nie w placówce ani przez telefon.
wymagane konto premium
Tę stawkę bank daje tylko posiadaczom swojego konta wyższego segmentu (np. premium albo private banking).
69
VeloLokata na dni
62-92 dni
2,00%
z10 000zł zostaje po podatku
od 28zł
(62 dni)
do 41zł
(92 dni), czyli 14zł miesięcznie
od 5 000 zł
tylko online
Ofertę założysz tylko przez internet, nie w placówce ani przez telefon.
70
Lokata Standardowa
Oferta Detaliczna
3 mies.
2,00%
z10 000zł zostaje po podatku
ok. 41zł, czyli 14zł miesięcznie
od 1 000 zł
tylko online
Ofertę założysz tylko przez internet, nie w placówce ani przez telefon.
71
Lokata mobilna
3 mies.
2,00%
z10 000zł zostaje po podatku
ok. 41zł, czyli 14zł miesięcznie
1 000 - 400 000 zł
tylko w aplikacji
Ofertę założysz tylko w aplikacji mobilnej banku.
bez konta osobistego
Ofertę założysz bez konta osobistego. Przy pozostałych ofertach zwykle trzeba mieć albo założyć konto osobiste lub oszczędnościowe w tym samym banku.
72
Lokata online
3 mies.
2,00%
z10 000zł zostaje po podatku
ok. 41zł, czyli 14zł miesięcznie
1 000 - 400 000 zł
tylko online
Ofertę założysz tylko przez internet, nie w placówce ani przez telefon.
bez konta osobistego
Ofertę założysz bez konta osobistego. Przy pozostałych ofertach zwykle trzeba mieć albo założyć konto osobiste lub oszczędnościowe w tym samym banku.
73
Lokata 365
32-91 dni
2,00%
z10 000zł zostaje po podatku
od 14zł
(32 dni)
do 40zł
(91 dni), czyli 14zł miesięcznie
od 1 000 zł
tylko w placówce
Ofertę założysz tylko w placówce banku.
74
Lokata standardowa
3 mies.
2,00%
z10 000zł zostaje po podatku
ok. 41zł, czyli 14zł miesięcznie
od 500 zł
tylko w placówce
Ofertę założysz tylko w placówce banku.
75
Nest Lokata
3 mies.
1,75%
z10 000zł zostaje po podatku
ok. 35zł, czyli 12zł miesięcznie
1 000 - 2 000 000 zł
76
Lokata GO
Bankowość Prywatna
3 mies.
1,75%
z10 000zł zostaje po podatku
ok. 35zł, czyli 12zł miesięcznie
od 1 000 zł
wymagane konto premium
Tę stawkę bank daje tylko posiadaczom swojego konta wyższego segmentu (np. premium albo private banking).
77
Lokata Standardowa
3 mies.
1,50%
z10 000zł zostaje po podatku
ok. 30zł, czyli 10zł miesięcznie
od 1 000 zł
tylko w placówce
Ofertę założysz tylko w placówce banku.
78
Lokata Direct+
3 mies.
1,50%
z10 000zł zostaje po podatku
ok. 30zł, czyli 10zł miesięcznie
od 1 000 zł
tylko przez telefon
Ofertę założysz tylko przez telefon, na infolinii banku.
bez konta osobistego
Ofertę założysz bez konta osobistego. Przy pozostałych ofertach zwykle trzeba mieć albo założyć konto osobiste lub oszczędnościowe w tym samym banku.
79
Lokata Zysk+
3 mies.
1,50%
z10 000zł zostaje po podatku
ok. 30zł, czyli 10zł miesięcznie
od 1 000 zł
tylko w placówce
Ofertę założysz tylko w placówce banku.
bez konta osobistego
Ofertę założysz bez konta osobistego. Przy pozostałych ofertach zwykle trzeba mieć albo założyć konto osobiste lub oszczędnościowe w tym samym banku.
80
Lokata Millenet
93-123 dni
1,25%
z10 000zł zostaje po podatku
od 26zł
(93 dni)
do 34zł
(123 dni), czyli 8,44zł miesięcznie
od 500 zł
tylko online
Ofertę założysz tylko przez internet, nie w placówce ani przez telefon.
81
Lokata Millenet
62-92 dni
1,00%
z10 000zł zostaje po podatku
od 14zł
(62 dni)
do 20zł
(92 dni), czyli 6,75zł miesięcznie
od 500 zł
tylko online
Ofertę założysz tylko przez internet, nie w placówce ani przez telefon.
82
Lokata terminowa
3 mies.
1,00%
z10 000zł zostaje po podatku
ok. 20zł, czyli 6,75zł miesięcznie
od 1 000 zł
83
Lokata standardowa
3 mies.
1,00%
z10 000zł zostaje po podatku
ok. 20zł, czyli 6,75zł miesięcznie
od 1 000 zł
84
Lokata terminowa
3 mies.
1,00%
z10 000zł zostaje po podatku
ok. 20zł, czyli 6,75zł miesięcznie
od 1 000 zł
85
Lokata terminowa
3 mies.
1,00%
z10 000zł zostaje po podatku
ok. 20zł, czyli 6,75zł miesięcznie
od 1 000 zł
86
Lokata Tradycyjna
3 mies.
1,00%
z10 000zł zostaje po podatku
ok. 20zł, czyli 6,75zł miesięcznie
od 5 000 zł
87
Lokata terminowa
90 dni
0,75%
z10 000zł zostaje po podatku
ok. 15zł, czyli 5,06zł miesięcznie
od 1 000 zł
88
Lokata GO
3 mies.
0,50%
z10 000zł zostaje po podatku
ok. 10zł, czyli 3,37zł miesięcznie
od 1 000 zł
89
Lokata Mix
3 mies.
0,20%i
Oprocentowanie wyliczone dla całego okresu
1M: 0,10% · 2M: 0,20% · 3M: 0,30%
Lokata progresywna płaci inną stawkę w kolejnych miesiącach - pokazujemy średnią ważoną długością etapów.
z10 000zł zostaje po podatku
ok. 4,04zł, czyli 1,35zł miesięcznie
od 5 000 zł
tylko online
Ofertę założysz tylko przez internet, nie w placówce ani przez telefon.
90
Lokata
3 mies.
0,10%
z10 000zł zostaje po podatku
ok. 2,02zł, czyli 0,67zł miesięcznie
od 1 000 zł
Zysk liczymy po podatku Belki 19% dla podanej kwoty i okresu. Pomijamy oferty z oprocentowaniem 0,01% i niższym oraz wycofane ze sprzedaży. Przed założeniem lokaty sprawdź aktualne warunki w banku.
Ostatnia aktualizacja: dziś 06:38 · 15 listopada 2026
Dzisiejsze statystyki ofert na 3 miesiące
Wymaga nowych środków
22 z 90 (24%)
Liczy się nadwyżka ponad saldo z dnia badania.
Tylko dla nowych klientów
12 z 90 (13%)
Zwykle wyklucza też rachunek zamknięty w ostatnich miesiącach.
Bez konta osobistego
14 z 90 (16%)
Te oferty założysz bez konta osobistego. Pozostałe wymagają konta osobistego albo oszczędnościowego w tym banku.
Z limitem kwoty
38 z 90 (42%)
Połowa limitów jest wyższa niż 190 000 PLN.
Tylko online
36 z 90 (40%)
Bank wymienia bankowość internetową albo aplikację jako sposób założenia.
Tylko w placówce
15 z 90 (17%)
Bank wymienia placówkę jako sposób założenia, czasem tylko w wybranych miastach.
Kończy się w ciągu 30 dni
10 z 90 (11%)
Ostatni dzień na założenie tej oferty wypada w ciągu miesiąca.
Gwarancja poza polskim BFG
8 z 90 (9%)
Depozyty chroni fundusz gwarancyjny innego kraju, zwykle do 100 000 euro.
Bez haczyków
46 z 90 (51%)
Cały ranking tego okresu mieści się między 0,10% a 6,20%.
Lokaty na 3 miesiące to rozwiązanie dla osób, które chcą ulokować pieniądze na krótki, z góry określony czas. Przy wyborze oferty nie kieruj się jedynie wysokością oprocentowania. Sprawdź także zasady odnowienia lokaty, limit kwoty i warunki promocji.
Dla kogo jest lokata na 3 miesiące?
Lokata 3-miesięczna sprawdzi się w sytuacji, kiedy wiesz, że pieniądze będą Ci potrzebne w niedalekiej przyszłości. Krótki termin lokaty będzie odpowiadać osobie, która odkłada pieniądze na wesele, wakacje, czy oczekuje na finalizację zakupu mieszkania.
Lokata kwartalna to dobry sposób na przetestowanie nowego banku przy ograniczonej kwocie. Po zakończeniu umowy odzyskujesz dostęp do pieniędzy i możesz zdecydować, co zrobić z kapitałem w kolejnym okresie.
Termin ten ma mniej sensu, jeśli wiesz, że przez rok lub dłużej nie będziesz korzystać z pieniędzy. Po zakończeniu lokaty trzymiesięcznej Twoje pieniądze mogą rolować się na mniej korzystnych warunkach lub po prostu czekać na nieoprocentowanym rachunku, aż znajdziesz kolejną atrakcyjną ofertę. Tracisz wtedy na przerwach między lokatami.
Trzy miesiące a dłuższe terminy
Kiedy warto założyć lokatę na 3 miesiące, a kiedy pomyśleć o dłuższym terminie?
Co sprawdzasz
Lokata na 3 miesiące
Lokata na rok lub dłużej
Dostęp do pieniędzy
co kwartał, bez utraty odsetek
dopiero po zakończeniu umowy
Gdy oprocentowanie rośnie
po trzech miesiącach przenosisz kapitał na wyższą stawkę
zostajesz przy stawce z dnia założenia
Gdy oprocentowanie spada
kolejna lokata będzie słabsza
trzymasz dawną stawkę do końca okresu
Odnowienia w ciągu roku
trzy, każde na nowych warunkach
żadne
Oferty promocyjne
częściej, ale zwykle tylko na pierwszy okres
rzadziej
Lokata kwartalna zapewnia możliwość szybkiego reagowania na zmianę sytuacji rynkowej. Jeśli oprocentowanie depozytów wzrośnie, to po trzech miesiącach możesz ulokować pieniądze na korzystniejszych zasadach.
Jest też druga strona medalu. Rada Polityki Pieniężnej może zdecydować o obniżce stóp procentowych, a wtedy z dużym prawdopodobieństwem spadnie też oprocentowanie lokat i będziesz musiał zadowolić się mniej atrakcyjną ofertą.
Z kolei przy lokacie długoterminowej rezygnujesz z elastyczności w zamian za możliwość utrzymania określonego oprocentowania. Jest to dobre rozwiązanie, jeśli spodziewasz się obniżki stóp procentowych. Takie lokaty charakteryzują się jednak mniejszą płynnością, a w przypadku zerwania depozytu możesz stracić wszystkie odsetki.
Nie zakładaj przy tym, że dłuższy termin zawsze oznacza wyższe oprocentowanie. Banki często wykorzystują lokaty krótkoterminowe do pozyskiwania nowych klientów lub dodatkowych depozytów, oferując lepsze warunki niż na lokatach długoterminowych. Promocja dotyczy zazwyczaj tylko pierwszego okresu, po którym bank obniży stawkę procentową.
Rolowanie, największa pułapka krótkich terminów
Przy lokacie na trzy miesiące zwróć uwagę na to, co stanie się z Twoimi pieniędzmi po zakończeniu umowy. Jeśli lokata odnawia się automatycznie, bank zapewne ulokuje kapitał na standardowych warunkach.
Oprocentowanie lokat na 3 miesiące po rolowaniu jest z reguły niższe niż to, które obowiązywało w promocyjnym okresie. Sprawdź w umowie, czy lokata jest odnawialna oraz jakie oprocentowanie zaproponuje bank po zakończeniu promocji.
Jeśli chcesz utrzymać pieniądze przez rok, to przy lokacie trzymiesięcznej do automatycznego odnowienia dojdzie trzy razy. Każda kolejna prolongata oznacza nowe warunki. Promocyjna stawka nie będzie bowiem obowiązywać przez cały czas.
Najlepiej policzyć wynik za cały okres. Uwzględnij oprocentowanie pierwszej lokaty, przewidywane warunki kolejnych odnowień, ewentualną kapitalizację odsetek oraz podatek od zysków kapitałowych. Taka symulacja pomoże Ci określić spodziewane zyski z lokat po 12 miesiącach.
Przykład: rok na lokatach kwartalnych
Przyjmijmy, że wpłacasz 20 000 zł. Pierwsza lokata ma 6% w skali roku, a po niej bank odnawia kapitał trzy razy po 3%. Pierwszy kwartał daje 243 zł po podatku, każdy kolejny po 121,50 zł po podatku, czyli przez rok uzbiera się 607,50 zł po podatku. Ta sama kwota na rocznej lokacie z oprocentowaniem 4% dałaby 648 zł po podatku, mimo że stawka na starcie wygląda gorzej.
Dobrym rozwiązaniem jest ustawienie przypomnienia kilka dni przed terminem zapadalności. Możesz wtedy sprawdzić aktualne oferty i zdecydować czy przenieść je na inną lokatę, do innego banku czy przeznaczyć kapitał na inny cel.
Nowe środki i nowi klienci
Dwa warunki, które łatwo pomylić
Nowe środki - pieniądze ponad saldo, które bank zapamiętał na dzień odniesienia, zwykle przelane z innego banku.
Nowy klient - osoba, która dopiero zakłada konto albo przez określony czas nie korzystała z usług banku.
Przez nowe środki rozumiemy pieniądze, które stanowią nadwyżkę ponad saldo, które bank ustala na dzień odniesienia. Jeśli w tym dniu miałeś w banku 50 tys. zł, a następnie zwiększysz saldo do 70 tys. zł, to dodatkowe 20 tys. zł może zostać objęte promocją.
Samo przeniesienie pieniędzy między własnymi rachunkami w tym samym banku zwykle nie wystarczy, żeby skorzystać z oferty. Za nowe środki bank zazwyczaj uznaje pieniądze, które zwiększają wartość środków zgromadzonych w danej instytucji. Może to być na przykład przelew pieniędzy z innego banku.
„Nowy klient” to odrębne kryterium i dotyczy Twojej wcześniejszej relacji z bankiem. Oferta z podwyższonym oprocentowaniem jest wtedy skierowana do osób, które dopiero zakładają konto albo przez określony czas nie korzystały z usług danej instytucji.
Możesz więc być obecnym klientem i jednocześnie wpłacić pieniądze, które spełniają definicję nowych środków. Z kolei nowy klient nie zawsze skorzysta z promocyjnego oprocentowania, jeśli nie spełni warunków dotyczących kwoty wpłaty lub źródła pieniędzy.
Na co patrzeć poza oprocentowaniem?
Jeśli szukasz najlepszej lokaty na 3 miesiące, to sprawdź nie tylko oprocentowanie, ale też pozostałe warunki, w tym:
limit kwoty - promocja często obejmuje tylko pierwsze kilkadziesiąt tysięcy złotych,
maksymalną liczbę lokat - bank może ograniczyć promocję do jednej lokaty na klienta,
sposób założenia lokaty - niektóre oferty są dostępne wyłącznie w aplikacji mobilnej,
zasady zerwania lokaty przed terminem - wcześniejsza wypłata oznacza utratę całości lub części odsetek,
automatyczne odnowienie - lokata po rolowaniu może mieć zupełnie inne parametry.
Zasady promocji mogą obejmować też konieczność założenia konta osobistego, zgody marketingowe, czy zapewnienie określonych wpływów na konto.
Oprocentowanie nominalne lokaty podaje się w skali roku. Przy lokacie kwartalnej odsetki przed podatkiem stanowią mniej więcej jedną czwartą kwoty, którą bank naliczyłby przy takim samym oprocentowaniu za cały rok.
Przykład
Wpłacasz 20 000 zł na lokatę o oprocentowaniu 6% w skali roku. Po trzech miesiącach odsetki wyniosą około 300 zł przed podatkiem. Po potrąceniu podatku od dochodów kapitałowych, czyli w tym przypadku 57 zł (19%), otrzymasz 243 zł po podatku.
Przy porównywaniu ofert sprawdź zatem kwotę po podatku, która faktycznie trafi na konto, a nie tylko na oprocentowanie zaprezentowane w ofercie.
Alternatywy dla lokaty na 3 miesiące
Lokata kwartalna nie jest jedynym sposobem przechowywania pieniędzy przez krótki okres.
Jeśli zależy Ci na dostępie do kapitału, to konto oszczędnościowe może być lepszym rozwiązaniem. Co więcej, wypłacając pieniądze z konta oszczędnościowego, nie tracisz odsetek. Decydując się na ten produkt, musisz jednak zaakceptować zmienne oprocentowanie.
Kolejną opcją są krótkoterminowe obligacje skarbowe. Kupując obligacje skarbowe, pożyczasz pieniądze Skarbowi Państwa, który zobowiązuje się zwrócić kapitał w określonym terminie i wypłacić należne odsetki zgodnie z zasadami emisji. Ważny jest przy tym termin wykupu, sposób naliczania odsetek oraz konsekwencje wcześniejszego wycofania środków.
Rozważ lokatę długoterminową, jeśli wiesz, że kapitał nie będzie Ci potrzebny aż do zakończenia umowy. Pamiętaj jednak, że wcześniejsze zerwanie lokaty oznacza z reguły utratę części albo wszystkich naliczonych odsetek.
Najczęstsze pytania dotyczące lokaty 3-miesięcznej
Czy można zerwać lokatę na 3 miesiące przed terminem?
Tak, ale w wielu przypadkach wcześniejsze zerwanie oznacza utratę całości albo części naliczonych odsetek.
Co się dzieje po zakończeniu lokaty?
To zależy. Lokata może zakończyć się wypłatą kapitału i odsetek na wskazany rachunek albo automatycznie odnowić się na kolejny okres na nowych warunkach.
Czy potrzebuję konta w banku, żeby założyć lokatę?
Zależy od oferty. Bank może uzależnić skorzystanie z promocyjnego oprocentowania od otwarcia konta osobistego. Sprawdź, czy rachunek jest bezpłatny i czy bank nie stawia dodatkowych wymagań.
Czy od odsetek muszę rozliczyć podatek?
Nie, jeśli korzystasz ze standardowej lokaty jako osoba fizyczna i bank działa jako płatnik podatku. Bank potrąca 19% zryczałtowanego podatku od uzyskanych odsetek i przekazuje go do urzędu skarbowego.
Czy lokata na 3 miesiące ma sens przy małej kwocie?
Tak, lokata na 3 miesiące przy małej kwocie ma sens, jeśli wiesz, że nie ruszysz pieniędzy i zależy Ci na stałym oprocentowaniu. Przy bardzo małych kwotach zysk i tak będzie symboliczny, więc często wygodniejsze i równie opłacalne będzie konto oszczędnościowe z możliwością wypłaty w każdej chwili.
Czy lokata na 3 miesiące jest lepsza od lokaty rocznej?
Nie ma jednego rozwiązania dla każdego. Lokata trzymiesięczna daje większą swobodę, bo po jej zakończeniu szybko odzyskujesz dostęp do pieniędzy i możesz zdecydować, czy je wypłacić, czy założyć nową lokatę. Lokata roczna pozwala z kolei utrzymać ustalone oprocentowanie przez dłuższy czas, bez obawy, że spadną stopy procentowe.
Ta strona korzysta z plików cookies: statystycznych (od razu, możesz je wyłączyć) i reklamowych (po Twojej zgodzie).Polityka prywatności
Zgłoś uwagę
Widzisz błędną stawkę, nieaktualną ofertę albo brakuje u nas jakiejś lokaty lub konta? Napisz, sprawdzimy.